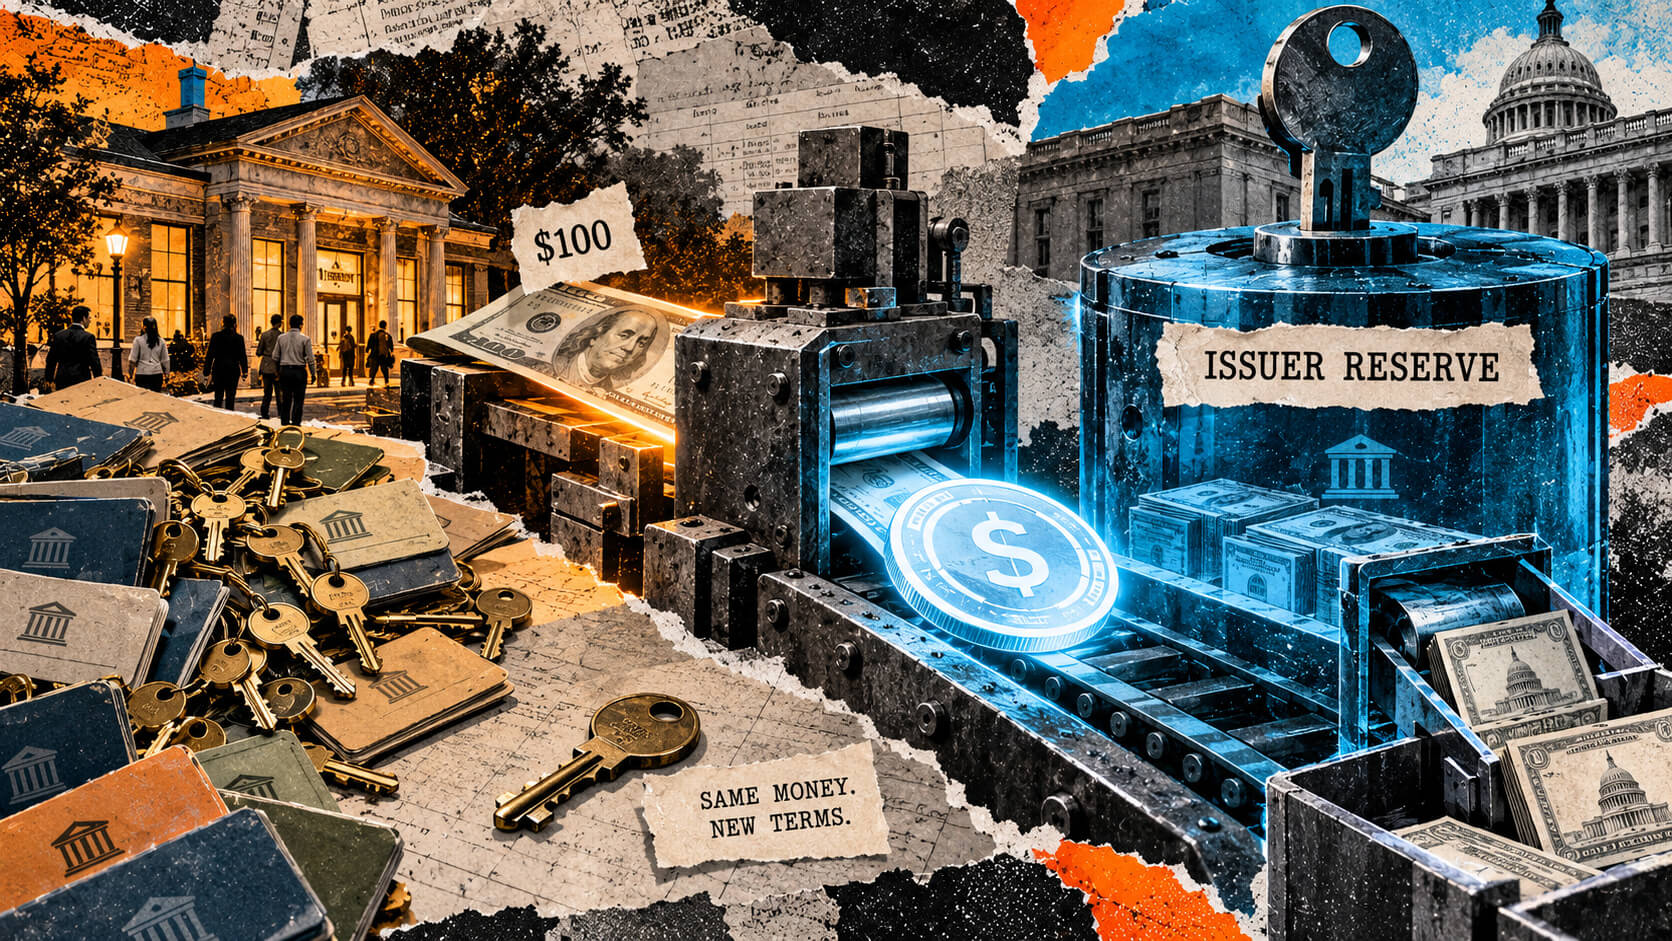
ধরুন, আপনি আপনার ব্যাংক অ্যাকাউন্ট থেকে $100 নিয়ে নতুন স্টেবলকয়েন কেনার সিদ্ধান্ত নেন। স্টেবলকয়েনের ইস্যুকারী কোম্পানি আপনার ডলার গ্রহণ করে এবং সেটি নিজ ব্যাংক অ্যাকাউন্টে জমা করে, তারপর আপনাকে একটি ব্যালেন্স দেয়, যা আপনি ব্লকচেইন ব্যবহার করে স্থানান্তর করতে পারেন।
আপনি কাঙ্ক্ষিত পণ্য পেয়েছেন, এবং ব্যাংকিং সিস্টেমের বিশাল ও জটিল জগতে, $100 এখনও সেখানে রয়ে গেছে।
দূর থেকে দেখলে, ব্যাংকগুলোর জন্য এটি তেমন উদ্বেগের বিষয় মনে হচ্ছে না। তারা একটি আমানত হারিয়েছে, কিন্তু আবারও একটি আমানত ফিরে পেয়েছে। তাহলে ব্যাংকাররা কেন বারবার সতর্ক করছেন যে স্টেবলকয়েনগুলি অর্থনৈতিক ব্যবস্থাকে শূন্য করে দিতে পারে?
এটি হচ্ছে যে, আপনার ব্যাংক আপনাকে একজন খরিদদার হিসেবে খুবই পছন্দ করে। যদি আপনি আপনার টাকা তুলে নেন, তাহলে তারা সেই অর্থ একটি কোম্পানিকে ঋণ দিতে বাধ্য হয়, যা হাজার হাজার মানুষের জন্য প্রত্যাহার পরিচালনা করে, এবং সে কোম্পানির কাছে একটি শর্ত থাকবে যে, কতটুকু রিজার্ভ কোথায় রাখা যাবে।
ডলারগুলি ফিরে এসেছে, কিন্তু তারা একটি ভিন্ন মালিকের হাতে ফিরে এসেছে, এবং সেই মালিক অনেক বেশি দাবি করতে পারে।
এটি স্টেবলকয়েন বিতর্কের সেই অংশ যা হারিয়ে যায় যখন সবাই হিসাব করতে শুরু করে কত ট্রিলিয়ন ব্যাংকগুলির বাইরে চলে যাবে। ব্যাংকে থাকা টাকা একই থাকতে পারে, তবে ব্যাংক একটি অনেক খারাপ চুক্তিতে পড়ে যেতে পারে, কারণ একটি আমানতের মূল্য ব্যাংকের জন্য অংশত নির্ভর করে কতোদিন গ্রাহকটি সেই আমানত রেখে দেবে এবং রাখার খরচ কত।
আন্তর্জাতিক সম্প্রসারণ ব্যাংকের ২০২৬ সালের বিশ্লেষণে $100-এর ক্রয় ব্যবহার করা হয়েছে, যাতে দেখানো হয় কিভাবে পরিবারের আমানতগুলো ইস্যুকারী আমানত হিসেবে ফিরে আসতে পারে, যখন ব্যাংকের অর্থায়ন নিয়ন্ত্রক ব্যবস্থার অধীনে কম নির্ভরযোগ্য হয়ে পড়ে।
আপনার ব্যাংক আপনাকে কিছুটা ‘বোরিং’ পছন্দ করে
আপনার ব্যাংকিং অ্যাপে থাকা ব্যালেন্স হচ্ছে সেই টাকা যা ব্যাংক আপনাকে ঋণী। আপনি এটি ব্যবহার করার অধিকারী, তবে ব্যাংক প্রতি গ্রাহকের ব্যালেন্স আলাদাভাবে সংরক্ষণ করে না। ব্যাংকের সম্পত্তির মধ্যে বছরের পর বছর ধরে শোধিত ঋণও অন্তর্ভুক্ত রয়েছে, যখন গ্রাহকরা তাদের আমানত দ্রুত দাবি করতে পারেন।
ব্যাংকগুলো ঋণ প্রদানের সময় আমানত তৈরি করতে পারে, তবে তাদের প্রাপ্য অর্থ প্রদান করতে অন্যত্র পাঠানো অর্থের জন্য তহবিল সংগ্রহ করতে হবে। নির্ভরযোগ্য আমানতের ভিত্তি তাদের এ বিষয়ে সহায়তা করে।
এই ব্যবস্থা partly কাজ করে কারণ মানুষ সাধারণত একবারে তাদের সমস্ত টাকা প্রয়োজন হয় না।
আপনার বেতন যখন আসে, তখন অন্য কারোর ভাড়া ব্যয় হয়, এবং যথেষ্ট সংখ্যক গ্রাহকের মধ্যে, ব্যাংক একটি যথেষ্ট নির্ভরযোগ্য আমানত ভিত্তির চারপাশে পরিকল্পনা করতে পারে। এটি এখনও অর্থ প্রদানের জন্য প্রস্তুত নগদ প্রয়োজন, তবে এটি প্রত্যাশা করে না যে প্রতিটি অ্যাকাউন্ট মাসের প্রথমে শূন্য হয়ে যাবে।
এটি একটি আরামদায়ক পরিস্থিতি, তবে যে কোনো ব্যাংক দৌড় এটি সীমাবদ্ধ করে। তবুও, দৈনন্দিন জীবনের জন্য ব্যবহৃত অনেক পৃথক ব্যালেন্স সমন্বয় করা একটি বড় অ্যাকাউন্টের চেয়ে অনেক সহজ, যার মালিক একক সিদ্ধান্তের মাধ্যমে পুরো পরিমাণ স্থানান্তর করতে পারে। ব্যাংকাররা প্রথম প্রকারকে খুচরা অর্থায়ন এবং দ্বিতীয় প্রকারকে পাইকারি অর্থায়ন বলে আখ্যা দেন।
স্টেবলকয়েনের ইস্যুকারীদেরও প্রতিশ্রুতির খোঁজ রাখতে হবে। যদি টোকেন ধারকগুলি রিডিম করেন, তবে ইস্যুকারীকে ডলার প্রাপ্তির জন্য প্রস্তুত থাকতে হবে।
👉 এখনই বোনাস নিন